
O preço de venda de 2027 precisa ser recalculado, não apenas reajustado. A CBS passa a ser cobrada por fora do preço, a jornada cai para 42 horas em 16/12 e a Selic segue em 13,75%. Este guia mostra os três métodos de formação de preço, o cálculo com os novos tributos e as contas que dizem se há espaço para aumento.
Custo, margem ou mercado: os três métodos
Markup sobre o custo
O método mais usado multiplica o custo por um fator: preço = custo × (1 + markup). O problema é que o percentual incide sobre o custo, enquanto tributos, comissões e margem incidem sobre o preço.
Exemplo: um produto com custo de R$ 70 e markup de 30% sai por R$ 91. O lucro bruto é de R$ 21, que representa 23,1% do preço, não 30%. Quando os tributos e as comissões são descontados do preço, a diferença aumenta.
Pela margem: o método mais correto
Na formação pela margem, cada percentual é definido sobre o preço de venda:
Preço = \frac{Custo}{1 - (tributos + despesas\ variáveis + despesas\ fixas + margem)}
No mesmo exemplo, para 30% de margem: R$ 70 ÷ (1 − 0,30) = R$ 100. A margem planejada é a margem entregue. É por isso que este é o método mais correto: ele trabalha na mesma base em que os tributos e as despesas de venda de fato incidem.
Pelo mercado: o preço-alvo
O preço-alvo parte do valor que o cliente aceita pagar, considerando concorrentes e valor percebido. Dele se descontam tributos, despesas e margem desejada. O que sobra é o custo máximo que o produto pode ter.
Por que os dois precisam se encontrar
O preço pela margem mostra o mínimo que a empresa precisa cobrar. O preço de mercado mostra o máximo que o cliente aceita. Se o mercado paga mais, há margem a capturar. Se paga menos, baixar o preço só transfere o prejuízo: o trabalho é no custo, no mix ou no produto.
O que muda na precificação com a reforma tributária
Hoje, ICMS, ISS, PIS e Cofins são cobrados por dentro: fazem parte do preço e entram no divisor. A partir de 2027, a CBS substitui PIS e Cofins e passa a ser cobrada por fora, somada ao preço. O IBS começa em fase de teste. ICMS e ISS continuam por dentro durante a transição.
Na prática, a formação do preço passa a ter duas etapas: primeiro o preço líquido, com ICMS ou ISS por dentro; depois a CBS e o IBS por fora.
Dois pontos continuam em aberto. A alíquota de referência da CBS foi calculada pelo TCU em 11,3%, e o Senado tem até 15/12 para fixar a sua (Portal Contábeis). E a Justiça ainda discute se CBS e IBS entram na base do ICMS: das 64 decisões levantadas até outubro, 70% foram a favor dos estados (Portal Contábeis). Uma minuta de PEC propõe adiar a cobrança efetiva da CBS para 2028, mas ainda não foi apresentada; a regra oficial segue valendo para 1º de janeiro de 2027 (Portal Contábeis).
Como montar o preço com CBS, IBS, ICMS, ISS, IR e CSLL
Exemplo ilustrativo de uma empresa comercial no Lucro Real, com ICMS de 18%. Custo da mercadoria de R$ 60, já líquido de créditos. Despesas variáveis de 5%, despesas fixas rateadas de 15% e lucro líquido desejado de 8% do preço atual. Para 2027, hipótese de CBS de 11,3% e IBS de 0,1%.
IR e CSLL. No Lucro Real, incidem sobre o lucro (34%). Para chegar a 8% de lucro líquido, a margem antes deles precisa ser 8% ÷ 0,66 = 12,1%. No Lucro Presumido, incidem sobre um percentual da receita e entram no divisor como mais um percentual sobre a venda. O PLP 299/2026, aprovado em texto-base no Senado, aumenta esse percentual para a receita acima de R$ 5 milhões; ainda depende da Câmara (Portal Contábeis).
ISS. Em serviços, o ISS ocupa no divisor o lugar do ICMS e segue por dentro durante a transição.
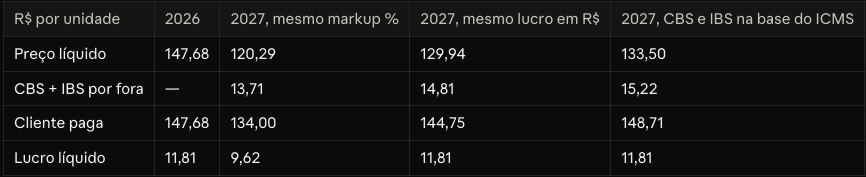
A lição principal: quem só apaga PIS e Cofins da planilha e mantém os percentuais perde 19% do lucro por unidade, porque a base encolheu. O correto é repor despesas e lucro em reais. E simular o cenário em que o ICMS incide sobre a CBS, no qual o preço final fica acima do atual.
Elasticidade: há espaço para aumento de preço em 2027?
A elasticidade-preço mede quanto o volume reage a uma mudança de preço. Antes de estimá-la, faça a conta do ponto de equilíbrio do reajuste: num aumento de preço p, com margem de contribuição m, o volume pode cair até p ÷ (m + p) sem reduzir a margem total.
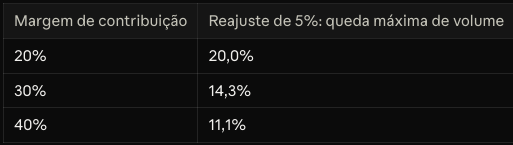
O cenário dá sinais nas duas direções. O IPCA acumulado em 12 meses foi de 4,63% em outubro (Banco Central), base para reajuste nominal. Mas a inadimplência de empresas chegou a 9,4 milhões de CNPJs em setembro, recorde segundo a Serasa (Portal Contábeis). Nos EUA, 95% dos CFOs ouvidos pelo Gartner esperam alta de 3% ou mais na mão de obra direta, mas só metade espera subir preço acima de 3% (Journal of Accountancy). O recado: reajuste por produto e por cliente, não linear.
Escala 6x1 por setor e o impacto nos preços
Pela liminar do STF, que continua em vigor, a jornada cai de 44 para 42 horas em 16/12/2026 e para 40 horas em dezembro de 2027, sem redução de salário (Portal Contábeis). Se a operação precisar das mesmas horas, o custo da hora sobe 4,8% (e 10% em 40 horas).
O impacto no preço é o peso da folha no preço multiplicado por 4,8%. Com pesos ilustrativos: 10% (comércio de revenda) dá 0,5%; 25% (indústria com linha contínua) dá 1,2%; 45% (serviços intensivos em pessoas) dá 2,1%. Operações que funcionam todos os dias sentem mais, porque precisam repor a escala. Antes de repassar, vale medir quanto se compensa com escala de 8h24, banco de horas e produtividade.
Juros altos e o preço
Com a Selic em 13,75% desde setembro (Banco Central), prazo de recebimento é custo. Usando 13,65% ao ano como custo do dinheiro, vender a prazo custa cerca de 1,1% em 30 dias, 2,1% em 60 e 3,2% em 90. Estoque parado também custa juros, e quem financia giro com banco paga mais que isso.
Três ajustes: preço à vista diferente do preço a prazo; desconto de antecipação calculado pelo custo do dinheiro; inadimplência como despesa variável no preço, por segmento de cliente.
Perguntas frequentes
Markup ou margem: qual usar?
Pela margem. Os percentuais definidos sobre o preço de venda correspondem ao que de fato incide sobre a venda. O markup sobre o custo entrega uma margem menor que a planejada.
Posso só tirar PIS e Cofins da planilha em 2027?
Não. Mantendo os mesmos percentuais sobre uma base menor, o lucro em reais cai. Recalcule o preço líquido repondo despesas e lucro em reais e some CBS e IBS por fora.
Quando revisar a tabela de preços?
Antes de janeiro, com dois cenários para a CBS (até o Senado decidir) e dois para o ICMS. Depois, a cada trimestre.
O aumento da jornada deve ir todo para o preço?
Não necessariamente. Primeiro calcule o impacto pelo peso da folha, depois veja quanto escala e produtividade compensam. O restante vai para o preço ou para a margem, por decisão da diretoria.
Quer conversar e crescer com a gente?
A Canaã revisa a formação de preço de médias empresas, produto a produto, com a reforma tributária, a nova jornada e o custo do dinheiro na conta. Fale com a gente em canaacontroladoria.com.br.
